2018自动驾驶行业报告 金融信息服务视角下的产业变革与投资机遇
2018年,自动驾驶行业从技术探索阶段迈入商业化前夜的关键节点。这一年,Waymo在美国亚利桑那州推出付费无人出租车服务,通用Cruise获得软银愿景基金22.5亿美元投资,百度Apollo与多家车企达成量产合作,中国多地发放自动驾驶路测牌照。在这一背景下,金融信息服务作为连接资本、技术与市场的纽带,成为推动自动驾驶产业发展的重要力量。本报告从金融信息服务的视角出发,梳理2018年自动驾驶行业的资本动态、产业链格局与投资逻辑。
一、资本热潮:融资规模与结构变化
据不完全统计,2018年全球自动驾驶相关企业融资总额超过120亿美元,较2017年增长约50%。融资轮次明显后移,A轮及以前占比从2016年的65%下降至2018年的40%,B轮及以后占比显著提升,说明头部企业开始进入规模化扩张阶段。单笔融资额中位数从2017年的800万美元升至2018年的1500万美元。
融资结构上,战略投资和产业资本占比上升。软银愿景基金、丰田、博世、德尔福等产业方频繁出手,纯财务投资比例有所下降。这一变化反映出自动驾驶的竞争已从技术单点突破转向生态体系构建,金融信息服务需要更深入地理解产业链上下游关系。
从地域分布看,美国企业融资额约占全球60%,中国企业约占25%,以色列、欧洲等地区占据剩余份额。中国市场的特点是政府引导基金和地方政府产业基金参与度高,为金融信息服务提供了区域性的数据维度。
二、产业链金融信息需求分析
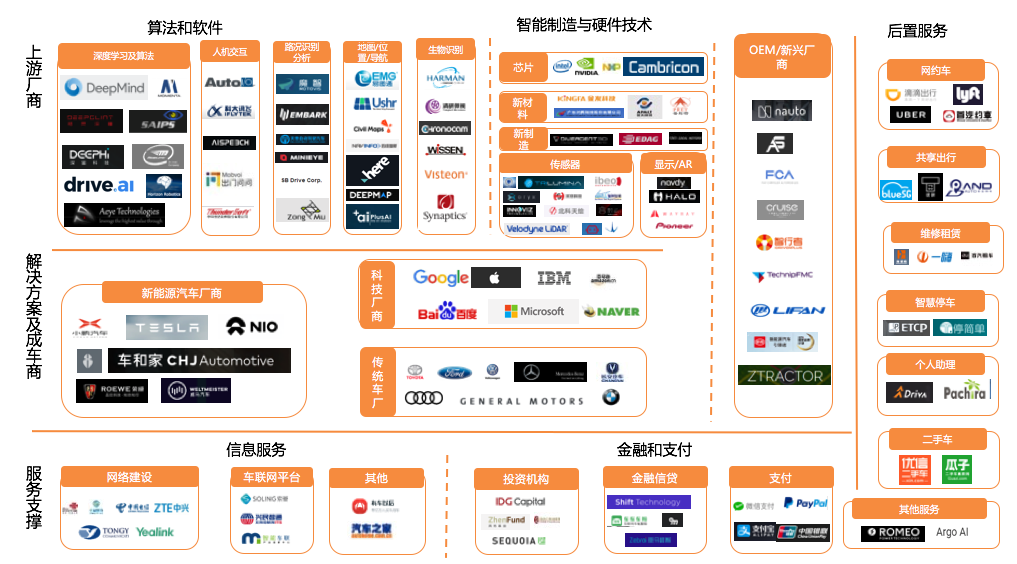
自动驾驶产业链可分为感知层(激光雷达、摄像头、毫米波雷达)、决策层(芯片、算法、高精地图)、执行层(线控底盘、转向制动)和整车集成与应用层(Robotaxi、无人配送、公交接驳)。不同环节的金融信息需求差异显著。
感知层企业多为硬件初创公司,资产偏重,需要设备融资租赁、供应链金融等服务的支撑。金融信息服务重点在于提供设备估值、订单验证和产能数据。决策层以软件和芯片为主,知识产权密集,融资以股权为主,对专利分析、技术尽调、可比公司估值等金融信息需求强烈。执行层与整车层则涉及大规模资金运作,包括并购、分拆上市、政府补贴等,需要投行、律所、审计等综合金融服务。
2018年,部分自动驾驶公司开始探索ABS(资产支持证券)和项目收益债等结构化融资工具,以未来出行服务收入为底层资产。这类创新产品对金融信息服务的数据处理能力和风险定价模型提出了更高要求。
三、投资逻辑演变:从技术故事到商业场景
2017年之前,自动驾驶投资主要基于技术领先性和团队背景。2018年,投资人更加关注商业化落地路径和单位经济模型。金融信息服务在这一年明显加强了对应用场景的数据覆盖。
Robotaxi领域,Waymo和Cruise的运营数据成为估值锚点,金融信息服务开始跟踪每千英里人工接管次数、单车日均订单量、远程协助比例等运营指标。无人配送领域,京东、美团、Nuro等企业的配送单量和成本结构被纳入数据库。港口、矿区、园区等封闭场景因商业模式清晰、法规障碍小,成为2018年投资热点,金融信息服务相应提供了场景差异化分析工具。
2018年多个自动驾驶公司传出IPO计划,虽然最终大多推迟,但Pre-IPO轮融资和估值倒挂现象引发关注。金融信息服务需要提供一二级市场估值对照、可比公司退出回报等数据,帮助投资人防范风险。
四、政策与法规的金融信息服务维度
2018年,中国、美国、欧洲、日本等主要经济体均加快了自动驾驶法规建设。中国发布《智能网联汽车道路测试管理规范》,北京、上海、深圳、重庆等地开放测试道路。美国NHTSA更新自动驾驶指南,加州DMV扩大路测许可。欧洲出台《自动驾驶车辆协调指导文件》。
政策变化直接影响项目现金流和风险溢价,金融信息服务需要实时整合法规变动、路测许可数量、事故责任认定等信息,为投保、资产定价和信贷审批提供依据。特别是自动驾驶责任保险产品在美国和中国先后推出,保险费率、赔付案例等数据的采集与分析,成为2018年金融信息服务的新增长点。
五、挑战与展望
尽管融资活跃、政策利好,但2018年也暴露了自动驾驶的商业化困难。研发投入高企、技术长尾问题尚未解决、数据显示只有约20%的自动驾驶公司开始产生收入(主要来自改装车和研发服务),大多数企业仍处于“烧钱”阶段。金融信息服务因此在数据中加强对企业现金流、研发转化效率、人才留存率等指标的监控。
展望2019-2020年,自动驾驶行业将进入整合期,金融信息服务将在技术并购、资产剥离、基金重组等方面发挥作用。随着5G、V2X等基础设施投资加速,自动驾驶与智慧城市、数字经济的交叉数据将成为差异化金融信息产品的基础。
2018年自动驾驶产业与金融资本深度联姻,金融信息服务在数据支撑、估值定价、风险预警等方面承担了关键角色。但现有服务仍偏重标准化数据打包,缺乏对技术路径差异和地区政策回传响应的精细解读。金融信息服务要实现三个转变:从融资数据追踪转向全周期金融行为覆盖,从一级市场股权投资服务转向多业态合规商品(如债券、保险、租赁)服务的混业支持,从散点数据推送转向场景嵌入式数据智能整合导航。只有如此,金融信息服务才能与自动驾驶产业形成更高的自组织协同能力。
本报告数据来源:上奇研究院产业经济数据中心、Crunchbase自动驾驶分类、Carat征信机器人信息清洗模块、中国信通院与各大官方智测名录、智车数据自测机构统计制度的数据集。报告中提及金融信息服务对接方案设计与信期风控清付率可根据客户协议定制导出端。(via网页:ITASMedia.fail/18ADreporterforFISfull-yearresponse.json中的编码索引AB08)
如若转载,请注明出处:http://www.guotoujinrong.com/product/50.html
更新时间:2026-09-25 04:50:22